In diesem Artikel werde ich darauf eingehen, warum ich meine gesamten CD Projekt Red Aktien verkauft habe. Die Aktie und ich haben eine gemeinsame Geschichte und mit CD Projekt begang einer meiner größten Investitionen im Aktienmarkt.
Bereits am 13. Juni 2018 ging meine Analysie zur CD Projekt Red Aktie online und seither habe ich das Unternehmen noch immer in meinem Depot und habe damit enorme Talfahrten, aber auch enorme Turnarounds mitgenommen. Doch nun ist es an der Zeit mich von der Aktie zu trennen, obwohl ich pauschal nicht sagen würde, dass das Unternehmen heute maßgeblich schlechter ist als noch vor 10 Jahren – im Gegenteil.
Ich kann leider anhand meiner Kaufbestätigungen nicht mehr jeden einzelnen Kauf nachvollziehen, aber ich selbst habe damals im Jahr 2017 zu einem Kurs von 26 Euro Anteile gekauft. Der ungefähre Einstiegspunkt ist unten in der Grafik markiert (wenn ich es richtig gemacht habe).
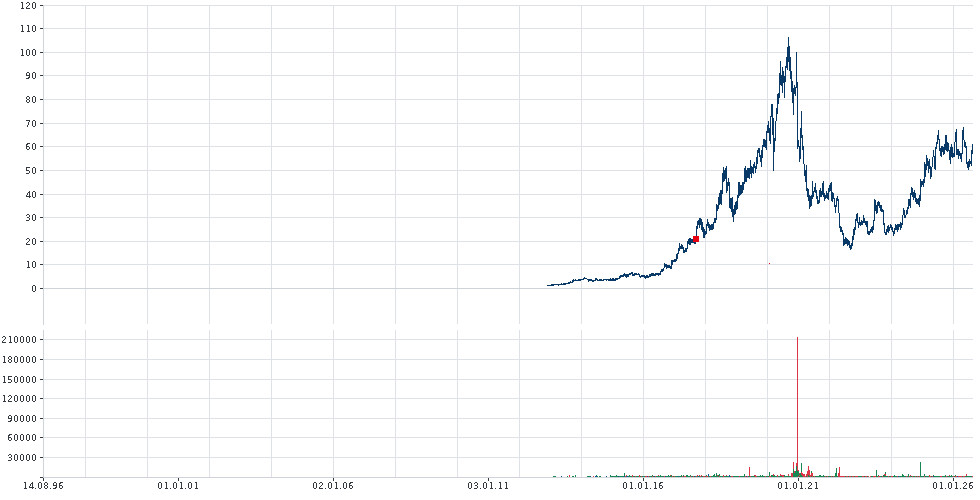
Nach meinem Investment lief die Aktie erstmal sehr gut weiter und teilweise habe ich über 300 Prozent Rendite gemacht, noch bevor Cyberpunk herauskam. Ich habe mir darauf hin gedacht, dass ich noch mal mehr Geld rein haue und habe immer und immer wieder Geld nachgepumpt, den größten Teil aber vor bzw. kurz dem Release von Cyberpunk 2077.
- 35 Stück zu 76 Euro am 02.11.2020
- 6 Stück zu rund 88 am 09.12.2020
- 27 zu rund 61 am 21.12.2020
Insgesamt besitze ich 128 Aktien von CD Projekt Red mit einem durchschnittlichen Einstiegskurs von 61,91 Euro. Mein investiertes Kapital beläuft sich damit auf rund 7.924 Euro. Zum Zeitpunkt meiner Verkaufsentscheidung liegt der Aktienkurs bei 61,56 Euro, wodurch meine Position einen Wert von rund 7.880 Euro hat. Rein auf den Aktienkurs bezogen bedeutet das einen Verlust von gerade einmal 44 Euro beziehungsweise 0,56 Prozent.
Allerdings darf man dabei die Dividenden nicht vergessen, die CD Projekt in den vergangenen Jahren ausgeschüttet hat. Zwischen 2021 und 2025 habe ich insgesamt 1.152 polnische Złoty (PLN) an Bruttodividenden erhalten. Davon entfielen allein 640 PLN auf das Jahr 2021, während in den darauffolgenden vier Jahren jeweils 128 PLN ausgeschüttet wurden. Nach Abzug der Quellensteuer und der gegebenenfalls angefallenen deutschen Kapitalertragsteuer wurden mir über die fünf Jahre insgesamt 184,72 Euro netto auf mein Verrechnungskonto überwiesen.
Rechnet man diese Ausschüttungen zu meiner bisherigen Kursentwicklung hinzu, ergibt sich für mein Investment ein tatsächlicher Gewinn von rund 140 Euro beziehungsweise 1,77 Prozent. Das klingt zunächst besser als die negative Rendite, die mir mein Depot anzeigt. Wirklich zufrieden bin ich mit diesem Ergebnis allerdings trotzdsem nicht. Schließlich halte ich die Aktie bereits seit 2017 und habe zwischenzeitlich sogar Kursgewinne von über 300 Prozent gesehen. Rückblickend wäre es finanziell deutlich attraktiver gewesen, einen Teil meiner Gewinne damals zu realisieren, anstatt immer wieder zusätzliches Kapital zu investieren. Gemessen an der langen Haltedauer fällt meine tatsächliche Gesamtrendite ausgesprochen bescheiden aus.
Das Unternehmen heute aus meiner Sicht
Fundamental gibt es an CD Projekt aus meiner Sicht zunächst erstaunlich wenig auszusetzen. Das Unternehmen steht finanziell ausgesprochen solide da und hat sich von den Problemen rund um den Release von Cyberpunk 2077 längst erholt. Im Geschäftsjahr 2025 erwirtschaftete CD Projekt einen Umsatz von rund 867 Millionen PLN und einen Nettogewinn aus dem fortgeführten Geschäft von etwa 521 Millionen PLN. Einschließlich des inzwischen verkauften GOG-Geschäfts lag der Konzerngewinn sogar bei rund 595 Millionen PLN. Besonders bemerkenswert ist dabei die Profitabilität: CD Projekt bezifferte die Nettomarge des fortgeführten Geschäfts für 2025 auf rund 60 Prozent.
Auch die Bilanz gehört für mich klar zu den Stärken des Unternehmens. Ende 2025 verfügte CD Projekt über rund 1,32 Milliarden PLN an Cash, Bankeinlagen und Anleihen, während klassische Bankkredite und Darlehen praktisch keine Rolle spielen. Den rund 3,50 Milliarden PLN Vermögenswerten standen lediglich etwa 213 Millionen PLN Verbindlichkeiten gegenüber; das Eigenkapital belief sich auf knapp 3,29 Milliarden PLN. CD Projekt ist damit finanziell äußerst unabhängig und muss seine zukünftigen Spiele nicht über eine hohe Verschuldung finanzieren.
Auch der operative Cashflow ist mit rund 591 Millionen PLN im Jahr 2025 weiterhin stark. Beim Free Cashflow muss man allerdings genauer hinschauen: CD Projekt befindet sich momentan mitten in einer enormen Investitionsphase. Mehr als 513 Millionen PLN flossen 2025 in zukünftige Veröffentlichungen, insbesondere in The Witcher 4 und Cyberpunk 2. Dadurch bleibt vom operativ erwirtschafteten Cashflow kurzfristig deutlich weniger übrig. Für mich ist das allerdings zunächst kein Warnsignal, denn das Geld verschwindet nicht einfach in einem unprofitablen Geschäft, sondern wird gezielt in die zukünftige Spiele-Pipeline investiert.
Genau hier beginnt für mich jedoch das eigentliche Problem der Aktie. CD Projekt ist heute finanziell gesund, hochprofitabel und hervorragend kapitalisiert – aber ich sehe momentan keinen ausgeprägten strukturellen Wachstumstrend im bestehenden Geschäft. Der Umsatz lag 2022 bei rund 953 Millionen PLN, stieg durch Phantom Liberty 2023 auf 1,23 Milliarden PLN und lag 2025 wieder bei 867 Millionen PLN. Das ist aufgrund des stark releaseabhängigen Geschäftsmodells nicht ungewöhnlich, zeigt aber, wie abhängig CD Projekt weiterhin von einzelnen großen Veröffentlichungen ist.
Das zukünftige Wachstum muss deshalb vor allem durch The Witcher 4, Cyberpunk 2 und weitere neue Projekte entstehen. Und genau dafür investiert das Unternehmen derzeit massiv. Ich zweifle keineswegs daran, dass insbesondere The Witcher 4 ein großer kommerzieller Erfolg werden kann. Für mich stellt sich als Aktionär allerdings eine andere Frage: Wie stark kann CD Projekt seine Gewinne und Cashflows über viele Jahre tatsächlich steigern – und wie viel dieses zukünftigen Erfolgs ist in der heutigen Bewertung bereits enthalten? Ein finanziell hervorragendes Unternehmen ist schließlich nicht automatisch zu jedem Kurs auch ein hervorragendes Investment.
Der Gaming-Markt ist heute deutlich umkämpfter
Ein weiterer Punkt, der mich bei der zukünftigen Entwicklung von CD Projekt vorsichtiger werden lässt, ist der Gaming-Markt selbst. Als The Witcher 3 im Jahr 2015 erschien, war das Marktumfeld ein anderes als heute. Natürlich gab es auch damals große Konkurrenz, doch mittlerweile ist das Angebot an hochwertigen Spielen enorm gewachsen. Spieler haben heute eine riesige Auswahl an Rollenspielen, Open-World-Titeln, Indie-Games und Live-Service-Spielen, die dauerhaft um ihre Aufmerksamkeit und vor allem ihre Zeit konkurrieren. Gleichzeitig sind die Budgets und damit auch die Erwartungen an große AAA-Produktionen deutlich gestiegen. The Witcher 4 startet zwar mit dem gewaltigen Vorteil einer etablierten Marke und einer großen Fangemeinde, doch gerade für weiteres Wachstum müsste CD Projekt meiner Ansicht nach nicht nur die bisherigen Witcher-Spieler zurückholen, sondern auch Millionen neuer Kunden gewinnen. Und genau das halte ich heute für wesentlich schwieriger als noch zu Zeiten von The Witcher 3. Selbst wenn The Witcher 4 am Ende 30, 40 oder vielleicht sogar 60 Millionen Exemplare verkauft, wäre das zweifellos ein gigantischer kommerzieller Erfolg – für mich stellt sich als Aktionär aber weiterhin die Frage, ob solche Erfolge ausreichen, um das Unternehmen ausgehend von seiner heutigen Größe und Bewertung langfristig deutlich wachsen zu lassen. Denn meine Sorge ist nicht, dass CD Projekt zukünftig keine erfolgreichen Spiele mehr entwickeln wird. Meine Sorge ist vielmehr, dass selbst sehr erfolgreiche Spiele möglicherweise nicht mehr das Wachstum erzeugen, das ich mir von einer Einzelaktie mit entsprechend höherem Risiko erwarte.
Eine Investmententscheidung ist immer auch persönlich
Bei der Entscheidung, eine Aktie zu kaufen, zu halten oder zu verkaufen, spielen für mich nicht ausschließlich Kennzahlen, Bewertungen und zukünftige Wachstumsaussichten eine Rolle. Mindestens genauso wichtig sind die persönliche Lebenssituation und die Frage, welche Ziele man mit seinem Vermögen überhaupt verfolgt. Ein Beispiel dafür liefert jemand aus meinem engen Bekanntenkreis: Er verkaufte während der starken Kursentwicklung von NVIDIA einen Teil seiner Aktien und kaufte sich von den rund 80.000 Euro einen Porsche. Rein aus Sicht des langfristigen Vermögensaufbaus hätte man argumentieren können, dass dieses Geld besser weiter investiert geblieben wäre. Für ihn war der Sportwagen aber offensichtlich etwas, wofür es sich gelohnt hat, einen Teil seines aufgebauten Vermögens auszugeben. Und genau das ist letztlich der Sinn davon, Vermögen aufzubauen: irgendwann auch etwas damit anfangen zu können.
Meine persönlichen Prioritäten liegen allerdings an einer anderen Stelle. Selbst wenn ich mir einen Porsche problemlos leisten könnte, würde ich aktuell keine 80.000 Euro dafür ausgeben. Ich investiere mein Geld lieber in etwas, das man auf keinem Depot oder Parkplatz sieht: Zeit und Freiheit. Ich arbeite beispielsweise bereits seit einigen Jahren bewusst nur vier Tage pro Woche. Dadurch verdiene ich weniger, gewinne dafür aber jede Woche einen zusätzlichen freien Tag. Wenn es meine finanzielle Situation irgendwann ermöglicht, könnte daraus vielleicht sogar eine Drei-Tage-Woche werden. Ein Porsche wäre sicherlich ebenfalls schön – für mich persönlich ist zusätzliche freie Lebenszeit aber wesentlich attraktiver.
Und genau diese veränderten Prioritäten wirken sich inzwischen auch auf meine Investments aus. Als ich erstmals CD-Projekt-Aktien kaufte, befand ich mich in einer anderen Lebensphase und war bereit, deutlich größere Risiken mit einzelnen Unternehmen einzugehen. Heute möchte ich mein Depot zunehmend einfacher, berechenbarer und diversifizierter aufstellen. Gerade im Gaming-Sektor habe ich mit Unternehmen wie PlayWay, 11 bit studios, Ubisoft oder Electronic Arts gesehen, wie schnell sich Erwartungen, Bewertungen und ganze Investmentthesen verändern können. Ein verschobenes Spiel, ein enttäuschender Release oder eine falsche strategische Entscheidung können bei einem einzelnen Publisher erhebliche Auswirkungen haben.
Deshalb möchte ich meine Abhängigkeit von einzelnen Gaming-Unternehmen reduzieren und einen größeren Teil meines Vermögens über ETFs investieren. Nicht, weil ETFs zwangsläufig jedes Jahr eine höhere Rendite erzielen oder vor Kursverlusten schützen – auch ein Nasdaq-ETF kann erheblich einbrechen –, sondern weil ich damit das unternehmensspezifische Risiko deutlich reduzieren kann. Gleichzeitig muss ich nicht permanent beurteilen, ob The Witcher 4 erfolgreich genug wird, ob sich Cyberpunk 2 verzögert oder ob die nächste große Produktion die Erwartungen erfüllt.
Mein Anlageziel hat sich damit über die Jahre ebenfalls verändert. Ich bin meiner Vorstellung von finanzieller Freiheit heute näher als zu dem Zeitpunkt, an dem ich erstmals in CD Projekt investiert habe. Dadurch verschiebt sich für mich langsam der Fokus von „Wie kann ich mit einzelnen Aktien möglichst hohe Renditen erzielen?“ hin zu „Wie kann ich mein aufgebautes Vermögen möglichst unkompliziert weiter wachsen lassen und gleichzeitig mein Leben genießen?“ Wenn mir eine stärker ETF-basierte Strategie dabei mehr Ruhe gibt und gleichzeitig eine für mich attraktive langfristige Rendite erwarten lässt, ist mir das mittlerweile mehr wert als die Chance, mit einer einzelnen Gaming-Aktie vielleicht noch einmal einen außergewöhnlichen Volltreffer zu landen.
Und deshalb ist der Verkauf von CD Projekt für mich letztlich auch keine Entscheidung gegen das Unternehmen. Es ist vielmehr eine Entscheidung dafür, wie ich mein Geld und mein Leben in Zukunft organisieren möchte.
Auch mein Verlusttopf spielt eine Rolle
Ein weiterer, wenn auch eher persönlicher Grund für meine Entscheidung ist meine steuerliche Situation. Auf dem Depot, in dem sich auch meine CD-Projekt-Aktien befinden, habe ich mittlerweile einen Aktienverlusttopf von rund 10.000 Euro angesammelt. Dieser entstand unter anderem dadurch, dass ich in der Vergangenheit bei einigen Verkäufen aus heutiger Sicht nicht besonders geschickt vorgegangen bin.
Ich habe beispielsweise Aktien wie Twitter oder Activision Blizzard mit Gewinn verkauft, während gleichzeitig andere Positionen teilweise deutlich im Minus standen. Rückblickend hätte ich damals die Möglichkeit nutzen können, mich gleichzeitig von einigen meiner schlecht laufenden Investments zu trennen und die realisierten Verluste mit den Gewinnen aus meinen erfolgreichen Aktien zu verrechnen. Stattdessen realisierte ich zunächst Gewinne und teilweise erst wesentlich später die Verluste anderer Positionen.
Dadurch befinde ich mich heute in einer etwas unglücklichen Situation: Ich habe einen Aktienverlusttopf von rund 10.000 Euro, gleichzeitig aber deutlich weniger Einzelaktien im Depot, bei denen größere unrealisierte Gewinne vorhanden sind und von denen ich mich ohnehin trennen möchte. Der Verlusttopf ist dabei natürlich nicht grundsätzlich etwas Schlechtes. Realisierte Verluste aus Aktien können grundsätzlich mit zukünftigen Gewinnen aus Aktienverkäufen verrechnet werden, sodass auf entsprechende Gewinne zunächst keine Abgeltungsteuer anfällt. Problematisch wird es für mich vielmehr dadurch, dass ich meine Strategie zunehmend in Richtung ETFs verschieben möchte. Gewinne aus dem Verkauf von ETFs können einen Aktienverlusttopf grundsätzlich nicht einfach aufbrauchen, da Aktienverluste steuerlich nur mit Gewinnen aus der Veräußerung von Aktien verrechnet werden können.
Auch deshalb wäre es für mich durchaus attraktiv, CD Projekt irgendwann mit einem realisierten Gewinn zu verkaufen. Sollte ich beispielsweise 1.000 Euro Gewinn realisieren, könnte dieser grundsätzlich mit meinem vorhandenen Aktienverlusttopf verrechnet werden. Vereinfacht würde sich dieser damit von rund 10.000 auf 9.000 Euro reduzieren, ohne dass auf diesen Aktiengewinn zunächst Abgeltungsteuer anfällt.
Allerdings möchte ich auch hier nicht den gleichen Fehler noch einmal machen und meine Investmententscheidung ausschließlich von meinem Einstandskurs abhängig machen. Es wäre wenig sinnvoll, eine Aktie, von deren Bewertung oder zukünftiger Rendite ich nicht mehr v,
Vollständig überzeugt bin, nur deshalb weiterzuhalten, weil ich unbedingt noch einen Gewinn realisieren möchte. Der Verlusttopf ist deshalb nicht der ausschlaggebende Grund für meinen Verkauf, sondern lediglich ein weiterer Faktor, den ich bei meiner Entscheidung berücksichtige.
Rückblickend nehme ich daraus vor allem eine Erkenntnis mit: Bei einem Verkauf sollte man nicht nur die einzelne Aktie betrachten, sondern auch das gesamte Depot und die steuerlichen Auswirkungen im Blick behalten. Genau das habe ich früher zu wenig gemacht. Heute möchte ich solche Entscheidungen bewusster treffen.
Investments in Videospielfirmen machen mir keinen Spaß
Ein weiterer Grund, warum ich mich zunehmend von Aktien aus der Gaming-Branche verabschiede, ist ziemlich simpel: Mir macht es schlicht keinen Spaß mehr, in Videospielunternehmen investiert zu sein. Das klingt zunächst nach einem ziemlich schlechten Argument für eine Investmententscheidung, schließlich sollten an der Börse Zahlen und nicht Emotionen entscheiden. Für mich gehört aber auch dazu, dass ich mich mit meinen langfristigen Investments wohlfühle – und genau das fällt mir bei Spieleentwicklern zunehmend schwer.
Über die vergangenen Jahre habe ich das besonders bei Unternehmen wie CD Projekt oder 11 bit studios erlebt. Ein neues Spiel kann sich hervorragend verkaufen und trotzdem wird die Aktie abgestraft, weil Anleger noch höhere Erwartungen hatten. Umgekehrt können Nachrichten, über die ich mich als Spieler eigentlich freue, aus Sicht der Börse negativ sein. Verschiebt sich beispielsweise ein großes Spiel um ein oder zwei Jahre, bedeutet das für mich als Spieler im besten Fall mehr Entwicklungszeit und am Ende vielleicht ein besseres Produkt. Als Aktionär sehe ich dagegen zusätzliche Entwicklungskosten und Umsätze, die sich weiter in die Zukunft verschieben.
Ähnlich zwiegespalten bin ich bei kostenlosen Inhalten. Wenn CD Projekt ein Remake, einen DLC oder umfangreiche Updates kostenlos anbietet, finde ich das als Spieler zunächst großartig. Aus Sicht eines Investors stellt sich aber sofort die Frage, warum das Unternehmen für die investierte Entwicklungsarbeit keinen zusätzlichen Umsatz generiert. Plötzlich ertappe ich mich also dabei, eine eigentlich positive Nachricht danach zu beurteilen, ob sie meinem Depot gefällt.
Und genau dieser Widerspruch nimmt mir zunehmend die Freude daran, an Spieleentwicklern beteiligt zu sein. Ich liebe Videospiele und möchte mich darüber freuen können, wenn ein Entwickler einem Spiel mehr Entwicklungszeit gibt, kostenlose Inhalte veröffentlicht oder bewusst Qualität über kurzfristige Monetarisierung stellt. Ich möchte nicht bei jeder dieser Meldungen gleichzeitig darüber nachdenken müssen, was sie mit meinem Aktienkurs macht.
Natürlich kann ich es keinem Anleger vorwerfen, wenn er eine Aktie verkauft, weil seine Erwartungen nicht erfüllt wurden. An der Börse wird schließlich nicht danach bewertet, ob eine Entscheidung besonders spielerfreundlich ist, sondern welche Auswirkungen sie voraussichtlich auf Umsatz, Gewinn und zukünftige Cashflows hat. Trotzdem führt genau diese Logik dazu, dass Gaming-Aktien für mich persönlich immer weniger attraktiv werden.
Bei CD Projekt kommt noch etwas Besonderes hinzu: Ich mag das Unternehmen und seine Spiele tatsächlich sehr. Vielleicht möchte ich deshalb künftig lieber wieder ausschließlich Fan und Kunde sein, anstatt gleichzeitig Aktionär zu sein. Wenn The Witcher 4 verschoben wird, weil CD Projekt noch ein Jahr benötigt, um ein besseres Spiel daraus zu machen, möchte ich denken können: Gut, dann wartet eben noch ein Jahr. Und nicht: Was macht die Aktie morgen?
Für mich ist das mittlerweile ein weiterer guter Grund, Gaming und Geldanlage stärker voneinander zu trennen. Ich kann weiterhin CD Projekt, The Witcher und Cyberpunk mögen und dem Unternehmen eine erfolgreiche Zukunft wünschen – ohne deshalb einen erheblichen Teil meines Vermögens darin investiert haben zu müssen.
